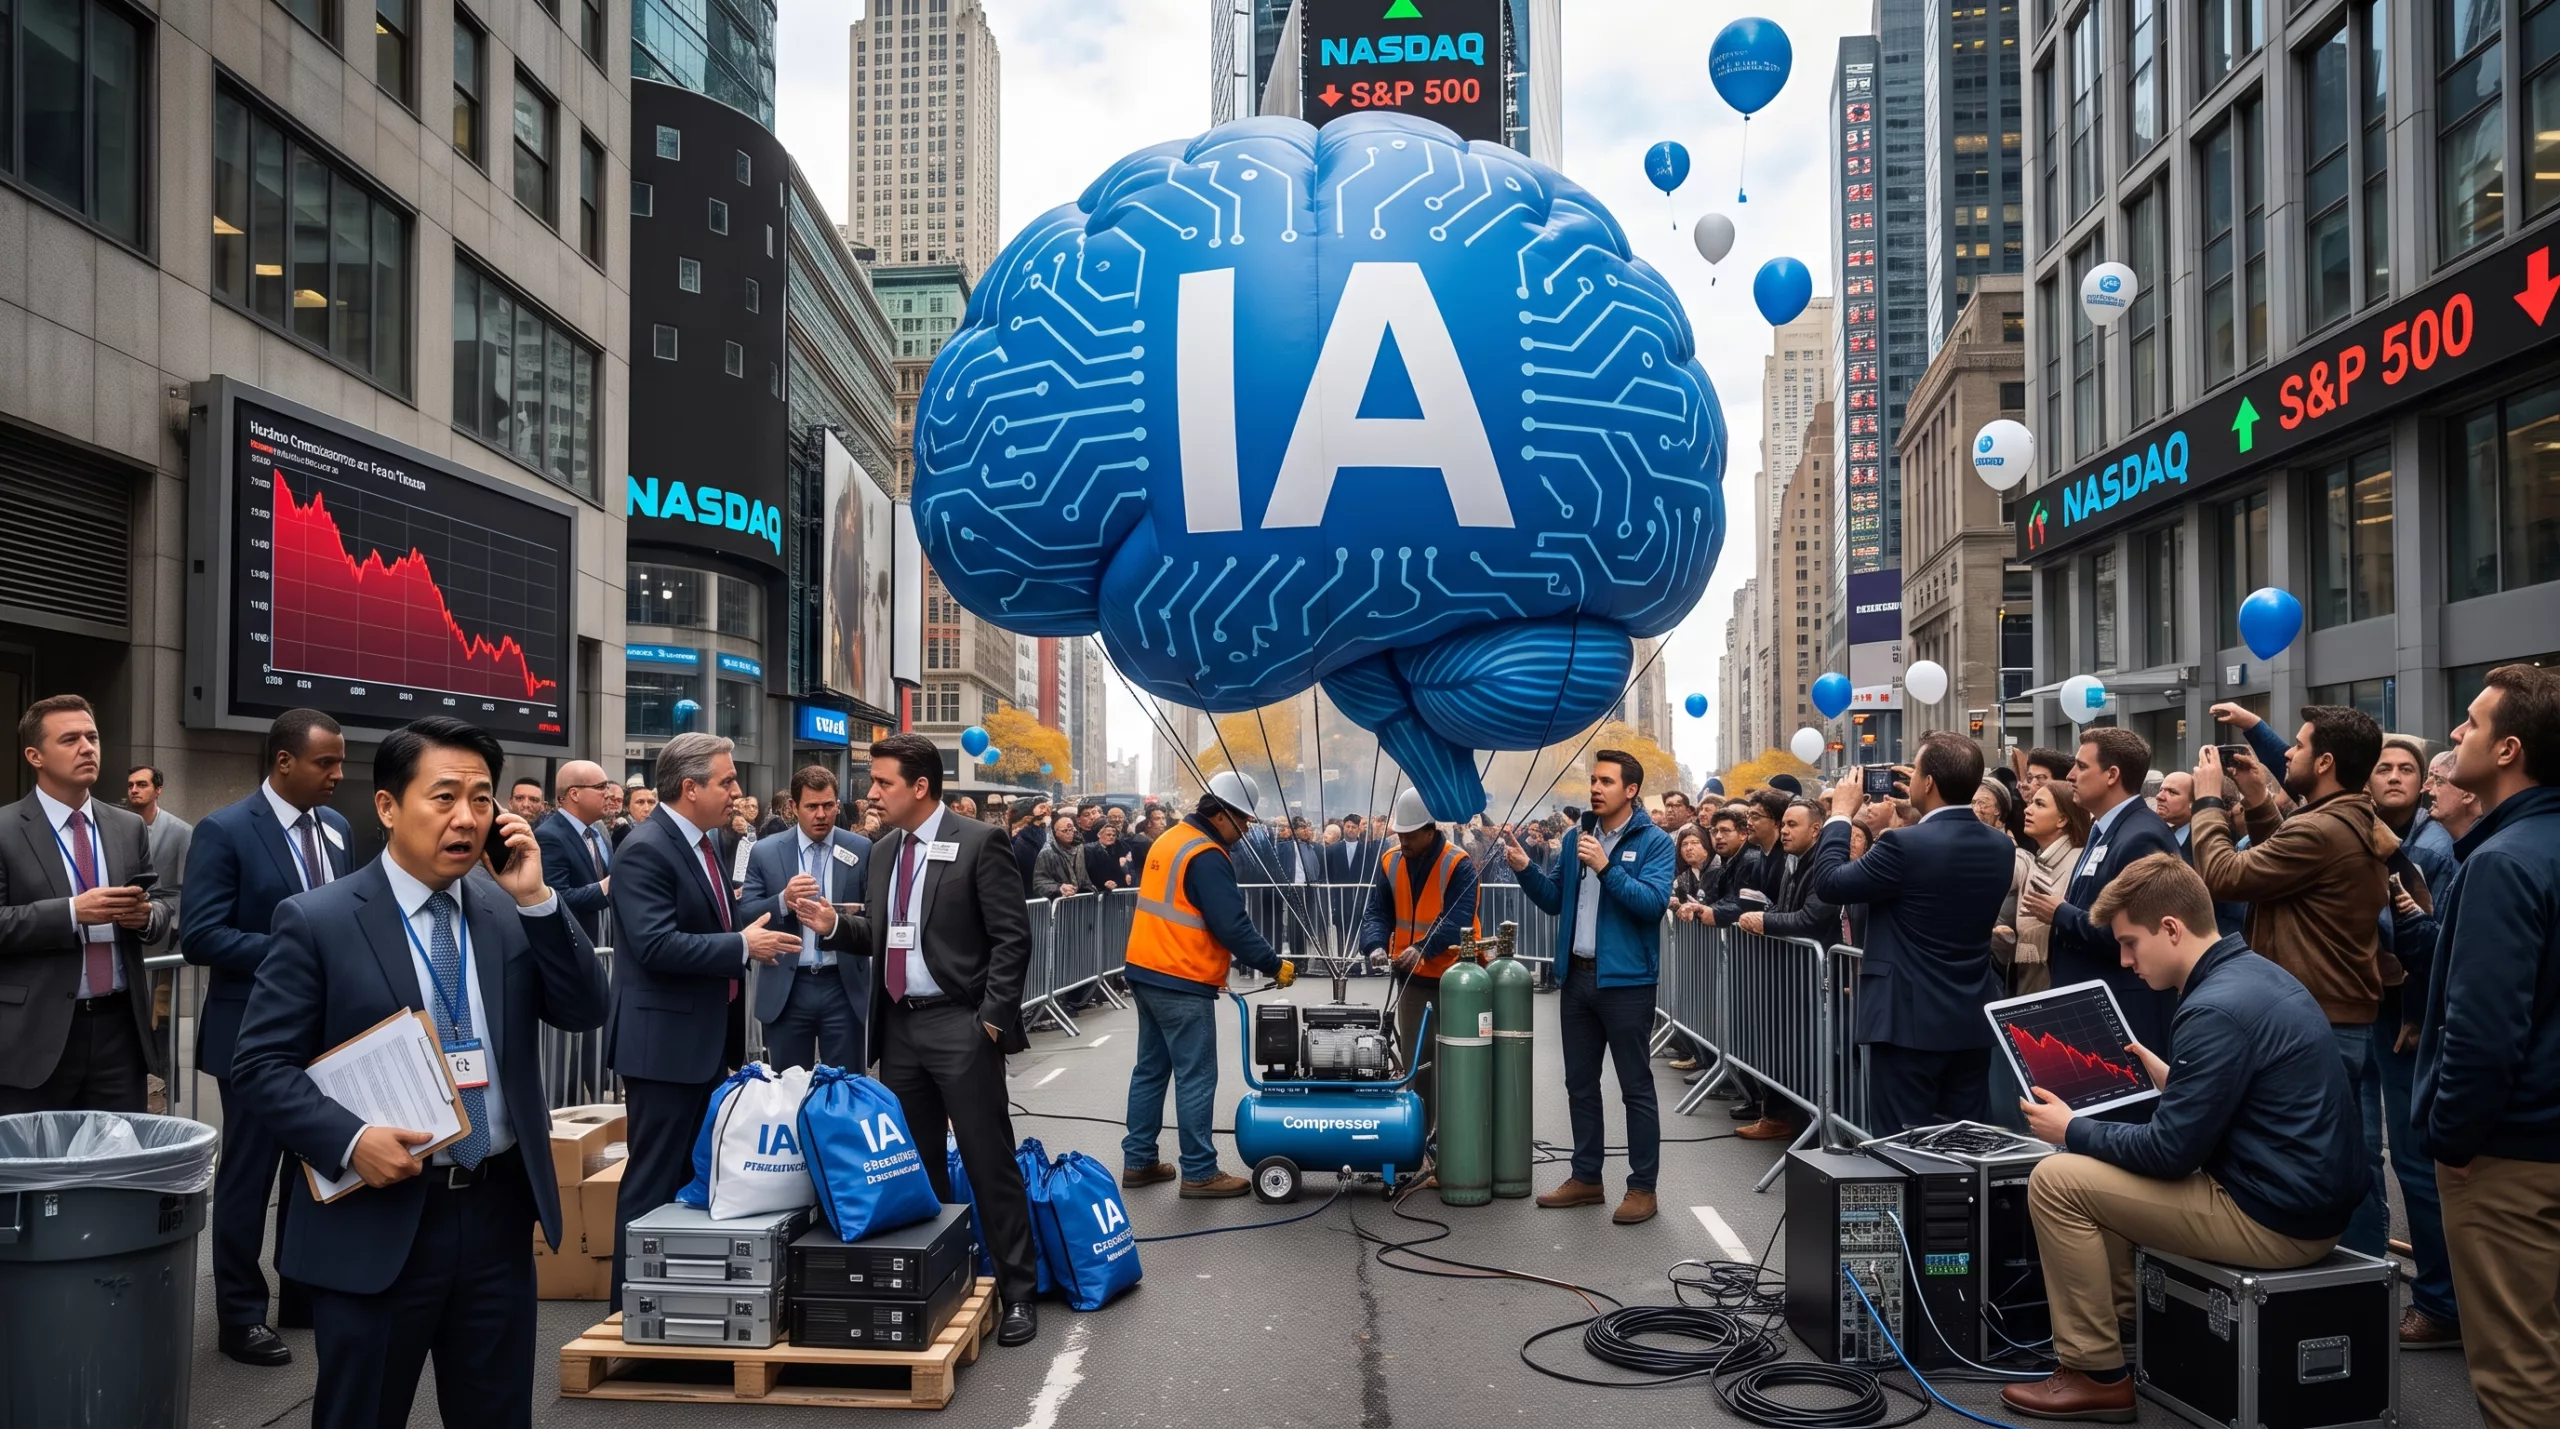
Personne ne peut prédire avec certitude le jour ni l’heure d’un krach boursier. Pourtant, dans les salles de marché comme chez les gestionnaires d’actifs, la nervosité monte d’un cran. La thématique de l’intelligence artificielle générative, moteur quasi exclusif des marchés actions depuis plusieurs trimestres, fait désormais l’objet d’un débat féroce : assiste-t-on aux prémices d’un retournement violent ou à un simple dégonflement d’euphorie ?
Pourquoi le spectre d’une bulle s’intensifie
Plusieurs déséquilibres structurels nourrissent aujourd’hui les comparaisons avec les grands excès spéculatifs du passé.
Le gouffre entre investissements et revenus (Capex vs ROI)
Les géants de la « Big Tech » (Microsoft, Alphabet, Meta, Amazon) injectent des centaines de milliards de dollars par an dans les data centers, les réseaux électriques et les puces graphiques de pointe. Pour justifier de telles dépenses d’infrastructure sur la durée, il faudrait dégager des flux de trésorerie directs colossaux via les logiciels et abonnements IA. Or, ces revenus applicatifs tardent encore à s’aligner sur l’ampleur des dépenses consenties.

Une concentration historique des indices
La santé apparente de Wall Street repose sur un socle étroit. Une poignée de méga-capitalisations, emmenée par Nvidia, Microsoft, Apple ou Alphabet, représente une part disproportionnée du S&P 500 et du Nasdaq. Cette hyper-concentration fragilise l’ensemble du système : si deux ou trois de ces géants déçoivent simultanément sur leurs marges ou leurs perspectives de croissance, c’est l’ensemble de la cote mondiale qui vacille.
Les signaux d’alerte venus du marché chinois
L’Asie a déjà envoyé son propre coup de semonce. En Chine, les valeurs technologiques exposées à l’IA ont essuyé de sévères corrections boursières. Confrontés à une concurrence féroce, à des restrictions sur les puces avancées et à des interrogations grandissantes sur la rentabilité commerciale des modèles locaux, les investisseurs y ont brutalement réduit la voilure. Cet épisode rappelle une réalité souvent oubliée à New York : la tech n’est jamais immunisée contre les retours de bâton économiques.
L’hécatombe des start-ups non rentables
Dans l’écosystème du capital-risque, le tri sélectif a déjà commencé. De nombreuses start-ups financées à des multiples stratosphériques ferment leurs portes ou se font racheter au rabais. En cause : des coûts d’inférence prohibitifs et l’incapacité à fidéliser des utilisateurs payants face aux solutions natives des plateformes dominantes.
Pourquoi ce n’est pas tout à fait l’an 2000
Le parallèle avec la bulle Internet des années 1999-2000 comporte toutefois des limites majeures.
- Des bénéfices tangibles : À l’époque de la bulle « dot-com », des coquilles vides sans chiffre d’affaires entraient en Bourse sur de simples promesses. Aujourd’hui, les leaders du secteur sont des forteresses financières aux bilans solides, générant des dizaines de milliards de dollars de cash-flow opérationnel.
- Une adoption concrète : Les outils d’IA comptent des centaines de millions d’utilisateurs actifs. Ils transforment déjà le développement logiciel, la relation client et les flux de travail numériques au sein des entreprises.
Les catalyseurs potentiels d’un coup de frein
Trois facteurs pourraient précipiter une rupture de tendance :
- Un gel des dépenses d’infrastructure : L’annonce par un ou deux hyperscalers d’un ralentissement de leurs commandes de serveurs faute de retour sur investissement rapide.
- La déception sur la productivité : Le constat par les entreprises clientes que les copilotes et agents autonomes n’apportent pas les gains de productivité escomptés, entraînant des résiliations de licences.
- L’effet ciseau énergétique et matériel : La flambée des coûts de l’électricité et les goulots d’étranglement sur l’alimentation des data centers, qui rogneraient la rentabilité des serveurs d’inférence.
Krach généralisé ou purge sélective ?
Le scénario privilégié par une majorité de stratégistes n’est pas un effondrement global de 80 % comme en 2000, mais une consolidation à deux vitesses :
- Une purge de 40 % à 60 % sur les acteurs intermédiaires, les logiciels sans avantage concurrentiel et les jeunes pousses surévaluées.
- Une correction de 20 % à 30 % sur les mastodontes de l’indice pour ramener leurs ratios cours/bénéfices vers des moyennes historiques.
L’histoire technologique l’a prouvé avec le rail, la fibre optique ou Internet : l’infrastructure physique survit presque toujours à l’éclatement de la bulle financière. Elle jette les bases des usages de demain, même si les premiers actionnaires paient parfois l’excès d’enthousiasme au prix fort.